





Pierwsze miesiące 2026 r. przyniosły polskiej gospodarce dwa silne uderzenia z zewnątrz. Najpierw długotrwałe mrozy osłabiły aktywność ekonomiczną w styczniu i lutym. Po tym nastąpił gwałtowny wzrost cen węglowodorów związany z eskalacją konfliktu na Bliskim Wschodzie. Zdarzenia te wymusiły rewizję prognoz inflacyjnych i ostudziły oczekiwania dotyczące tempa wzrostu PKB w kolejnych kwartałach. Na tym tle symbolika Roku Ognistego Konia, kojarzona z nagłymi zwrotami, dynamiką i silnymi impulsami zmian, brzmi wyjątkowo aktualnie. Naturalnie nasuwają się pytania: na ile ta „ognista” energia okaże się czynnikiem destabilizującym i ograniczającym szanse na kolejny dobry rok oraz czy przy chłodnej ocenie ryzyka uda się wykorzystać potencjał tkwiący w krajowej aktywności. Jedno jest pewne – przed decydentami gospodarczymi stoją dziś wyzwania o niezwykle dużej skali.
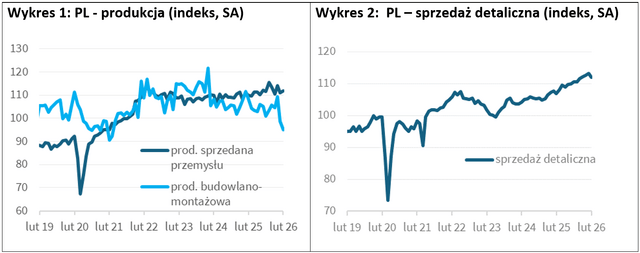
Styczeń i luty przyniosły obraz polskiej gospodarki słabszy od prognoz. Zgodnie z danymi GUS w lutym wolumen produkcji sprzedanej przemysłu zwiększył się r/r o 1,5 proc. odrabiając straty po 1,5 proc. spadku z początku roku. Wynik ten wpisał się wprawdzie w konsensus prognoz ekonomistów, jednak musimy pamiętać, że po słabszym styczniu obniżono ich oczekiwania. Po dwóch miesiącach produkcja przemysłowa pozostaje na poziomie zbliżonym do ubiegłorocznego. Po odsezonowaniu, w lutym wzrosła o 0,6 proc. m/m, ale przy słabej bazie (spadek o 2,5 proc. m/m w styczniu), wzrost ten można ocenić co najwyżej jako poprawny i nie zmienia on tendencji z ostatnich miesięcy, kiedy to indeks produkcji znowu porusza się w trendzie bocznym (Wykres 1).
Utrzymujące się w lutym mrozy i pokrywa śnieżna skutecznie pokrzyżowały możliwości realizacji prac budowlanych. Wolumen produkcji budowlano-montażowej spadł w ujęciu rocznym o 13,7 proc., po 12,9 proc. spadku ze stycznia – mediana prognoz ekonomistów sugerowała spadek jedynie o 7,6 proc. Z kolei po uwzględnieniu korekty o wpływ czynników sezonowych, widzimy spadek produkcji budowlanej o 3,8 proc. m/m, po jej 9,8 proc. spadku w styczniu br.

Ostrożnie podchodziliśmy do szacowania skali aktywności gospodarczej w dwóch pierwszych miesiącach roku głównie z uwagi na panujące warunki atmosferyczne. Podobnie jak większość ekonomistów, spodziewaliśmy się wyraźniejszej poprawy w marcu wraz z nadejściem lepszej pogody. Nasz optymizm natychmiast wyhamował wybuch wojny na Bliskim Wschodzie i związany z tym gwałtowny wzrost cen węglowodorów oraz mnogość ryzyk geopolitycznych. Inflacja konsumencka najprawdopodobniej już w marcu poszybowała w okolice 3 proc. z 2,1 proc. w styczniu i lutym. Gospodarstwa domowe, które pomimo wyższej inflacji wciąż powinny odczuwać wzrost siły nabywczej ich bieżących wynagrodzeń, mogą ostrożniej podchodzić do wydatków. Potwierdzają to marcowe badania GUS: bieżący wskaźnik ufności konsumenckiej (BWUK) spadł m/m do -12,2 z -9,1, zaś wyprzedzający wskaźnik ufności konsumenckiej (WWUK) wyniósł -9,5 wobec -7 miesiąc wcześniej.
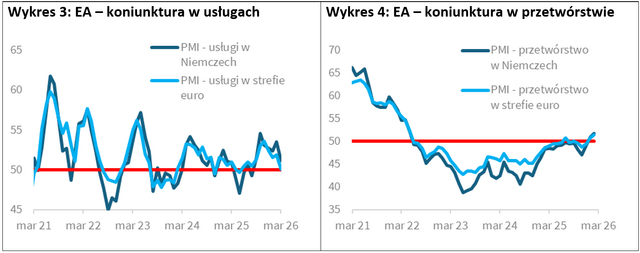
W bezpośrednim otoczeniu zewnętrznym polskiej gospodarki również widać pogorszenie nastrojów. Według wstępnych wyników badania S&P Global, w marcu złożony indeks PMI dla strefy euro spadł do najniższego od 10 miesięcy poziomu 50,5 pkt z 51,9 pkt w lutym. Na wybuch konfliktu na Bliskim Wschodzie szybko zareagowali dostawcy usług – indeks PMI w tym obszarze w Eurozonie spadł w marcu do 50,1 pkt (Wykres 3) i jest już na granicy neutralnego progu 50 pkt. Zaskakująca może być poprawa PMI w europejskim przetwórstwie (Wykres 4), choć jak tłumaczą autorzy badania, najprawdopodobniej wynika to z działań przezornościowych – część wytwórców obawiając się zakłóceń dostaw w nadchodzących miesiącach mogła przyspieszyć zamówienia. Jednocześnie prognozy produkcji zostały skorygowane w dół, co sugeruje, że marcowe ożywienie w sektorze produkcyjnym prawdopodobnie okaże się krótkotrwałe.